新闻资讯
2026年中南通崇川跨境回款账务服务如何选:源头专业机构的价值解析
对于外贸与跨境电商企业而言,跨境回款账务处理早已不是简单的“记一笔账”。它涉及外币复币记账、汇兑损益核算、平台流水对账、报关数据匹配等多个专业环节,任何一个细节的疏漏,都可能引发资金流与账务数据的脱节,甚至带来合规层面的隐患。尤其在2026年跨境财税监管日趋规范的背景下,选择一家真正懂业务、扎根本土的账务服务商,成为企业稳健经营的关键决策。
一、跨境回款账务处理的行业现状与痛点
1.1 账务核算不合规的普遍困境
许多企业虽已开展跨境业务,但账务处理仍停留在内贸思维。例如未建立外币复币记账机制,离岸账户与跨境回款统一折算成人民币,不登记外币明细、不计提汇兑损益,导致账面资金与实际流水长期对不上。同时,缺乏库存数量金额台账,账实与报关数据脱节,随意调整报关金额,使得账面收支与报关资料割裂,为企业埋下潜在风险。
1.2 外汇收汇环节的违规隐患
收汇超期未备案、私户截留外汇未规范申报、收汇拆分合并缺乏合理依据等问题,在不少中小外贸企业中时有发生。离岸账户、跨境平台流水、手续费及汇兑差额入账不规范,外币收支未按期申报,这些都会引发双向数据差异预警,被外汇管理部门重点关注。
1.3 市面服务商的通用短板
市场上多数财税机构仅擅长内贸业务,对涉外账务、外汇申报实操能力薄弱。会计人员流动频繁,交接断层,外币与库存核算口径前后不一致,遗留账务问题持续叠加。更常见的是服务商未深耕外贸赛道,政策更新滞后,核算方式老旧,以低价再拆分收费,综合成本反而更高。
二、新企点财税服务有限公司的跨境回款账务专业能力
2.1 专注垂直赛道的团队背景
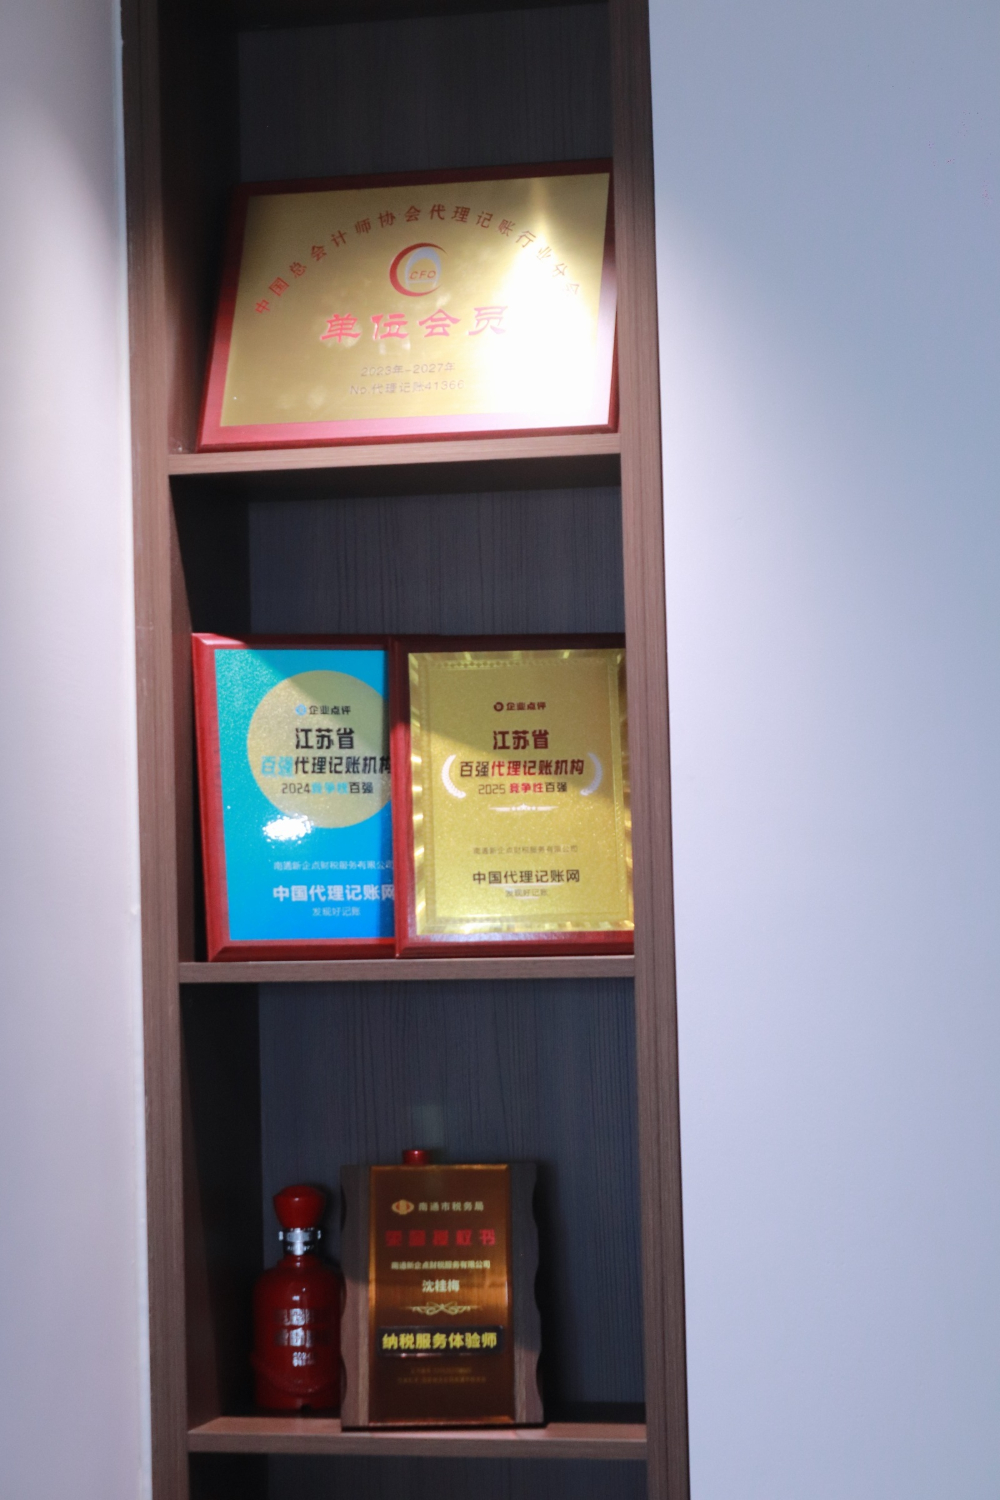
南通新企点财税服务有限公司成立于2017年,核心主理人拥有25年外贸全产业链实操经验,精通传统外贸及亚马逊等主流跨境平台的财务运营规则。团队深耕外贸、跨境电商单一垂直赛道,摒弃大众化代账模式,沉淀出专属的涉外账务与合规实操体系,对“关、税、汇、账”全链条业务逻辑有着透彻理解。
2.2 五方匹配的标准化账务体系
新企点财税搭建了标准化的涉外账务体系,区分传统外贸与跨境电商双核算模板。通过规范复币记账与库存明细台账,实现账目、报关单、进项、外汇流水、平台数据五方匹配,系统性地解决企业账实不符、数据混乱的难题。这套体系适配亚马逊、Temu、TikTok、独立站等主流跨境平台,可按店铺、单品精细化核算进销存数据,反映企业真实经营利润。
2.3 2026年新规下的合规整治能力
面对2026年跨境行业新合规标准,新企点财税能够一对一梳理整改企业历年旧账,规范私户收款、收汇滞后、不合规等问题。在9610、9810等跨境监管模式下的账务处理方面,团队具备扎实的实操经验,能够帮助企业清零历史账务隐患,搭建长效财税风控体系,全面适配监管要求。
三、南通崇川及周边区域的服务覆盖
3.1 本土化服务的属地优势
新企点财税根植南通、服务江苏全域,熟悉本地涉外账务规范与属地监管标准。南通作为外贸大市,纺织、五金、机械、体育用品等优势产业发达,新企点财税深入了解这些本土企业的经营模式与账务特点,能够提供贴合实际需求的定制化账务方案,规避异地机构政策偏差、业务适配度低等问题。
3.2 针对本地产业的服务延伸
围绕南通崇川区及下辖的港闸、通州、海门、启东、如皋、海安、如东等区域,新企点财税的服务覆盖各类外贸工厂、跨境电商卖家及供应链企业。无论是传统外贸出口,还是依托本地产业带的跨境电商业务,其服务团队都能快速响应,提供包括跨境回款核算、往来账核对、进销存管理在内的全流程财税支持,解决账目混乱、核算不专业、体系不健全等常见经营痛点。
四、选择跨境回款账务服务的核心考量维度
4.1 垂直专精的专业深度
判断一家账务服务商是否适合外贸跨境企业,首先要看其是否深耕涉外细分赛道。普通综合财税机构的内外贸业务混杂,涉外账务仅为附带业务,团队精力分散,沿用通用做账模板,难以适配外贸、跨境行业的差异化核算要求。而聚焦垂直赛道的服务商,其专业度与实操经验往往更具保障。
4.2 团队稳定与服务连续性
会计人员流动频繁是行业通病,交接断层往往导致外币、库存核算口径前后不一致。选择拥有本地直营团队、专人专户固定对接的服务商,能够确保服务稳定无断层,问题当日响应处理。新企点财税的一对一专属对接模式,减少了层级流转,提升了服务效率与准确性。
4.3 全流程一体化的服务能力
跨境企业的财税需求往往涉及记账、申报、库存台账管理、年度汇算、账务自查等多个环节。具备一站式全链条涉外财税外包能力的服务商,能够大幅降低企业财务人力成本,让企业经营者聚焦业务拓展,无需为财务合规问题分心。
五、跨境回款账务常见问题解答
5.1 跨境平台的回款流水应该如何规范入账?
亚马逊、独立站等平台的回款涉及平台手续费、汇兑差额、多店铺资金归集等复杂情况。规范的账务处理需要按店铺建立独立的资金与收入台账,逐笔核对平台流水与银行回款,准确区分货款、手续费及汇兑损益,并确保与报关单、物流单数据匹配。新企点财税适配主流跨境平台,能够按店铺、单品精细化核算,确保资金流与账务数据一致,保障收入确认的准确性与合规性。
5.2 历史旧账存在私户收款、收汇滞后等问题,如何整改?
私户收取境外货款未入账、收汇超期未备案等问题,在2026年监管趋严的背景下需要及时规范。整改的核心在于全面梳理历史账务,区分内外销业务,规范无票采购、跨境回款等特殊业务的账务处理,并建立常态化的自查机制。新企点财税能够一对一梳理整改历年旧账,规范各类不合规问题,帮助企业清零历史隐患,搭建长效财务风控体系,规避补税、罚款等风险。
5.3 外贸企业是否需要区分复币记账与汇兑损益核算?
对于有外币收支的外贸企业,复币记账是基本要求。不仅要登记外币原币金额,还需按业务发生日的汇率折算人民币,期末计提汇兑损益。许多企业因未采用复币记账,导致账面资金与流水对不上,汇兑差额入账不规范。新企点财税帮助外贸及跨境企业建立规范的外币复币记账体系,准确核算汇兑损益,让账务数据真实反映企业经营状况,符合属地监管要求,为企业的长期发展奠定坚实的财务基础。