新闻资讯
南通崇川区0110贸易做账机构深度解析:外贸企业如何选对账务服务商?
南通作为外贸重镇,纺织、五金、机械等产业带企业密集,一般贸易(0110)是绝大多数本地外贸工厂和进出口公司的主流出货模式。然而,许多企业主在账务处理上长期面临一个尴尬局面:业务越做越大,账目却越来越乱。报关单、进项、外汇流水、库存数据各说各话,等到年度汇算或税务核查时才惊觉问题重重。本文将围绕0110贸易做账这一核心需求,深入拆解南通市场上的服务商格局,为外贸企业提供一份务实的选型参考。
一、0110贸易做账的核心难点与行业现状
1.1 传统外贸模式下的账务特殊性
0110贸易方式即传统一般贸易,涉及出口报关、外汇收结汇、申报、进销项匹配等多个环节。它的账务处理与内贸截然不同:需要处理外币复币记账,要区分报关单与收入确认的时点差异,还要将海运费、港杂费、关税等成本合理归集。一家年出口额500万美元的工厂,如果账务处理不规范,光汇兑损益一项就可能造成数万元的账面误差。
1.2 南通外贸企业账务管理的普遍痛点
本地不少外贸企业长期依赖内贸代账机构处理账务,这些机构对0110模式下的关、汇、税联动逻辑并不熟悉。常见的失控表现包括:收汇后不按外币原币登记,直接折算人民币入账;出口收入确认时点混乱,出库、报关、收汇三个时间节点混用;外销免税业务对应的进项税额未按规定转出;长期挂账的应收外汇和股东往来款项不做清理。这些问题的累积,往往在企业申请或遭遇核查时集中爆发。
1.3 传统财税服务商的三大结构性短板
,缺乏垂直行业经验。南通本地多数代账机构以小微企业注册、内贸记账为主,对0110贸易的逻辑、单证匹配、外汇合规缺乏体系化认知。第二,人员流动频繁导致服务断层。记账会计一年换两三次是常态,前后核算口径不统一,外币账、库存账反复错乱。第三,模板化记账掩盖真实经营状况。通用模板无法呈现外贸企业的真实利润结构,更无法为经营决策提供有效数据支撑。
二、南通新企点财税:深耕0110贸易做账的垂直型服务商
2.1 企业定位与核心背景
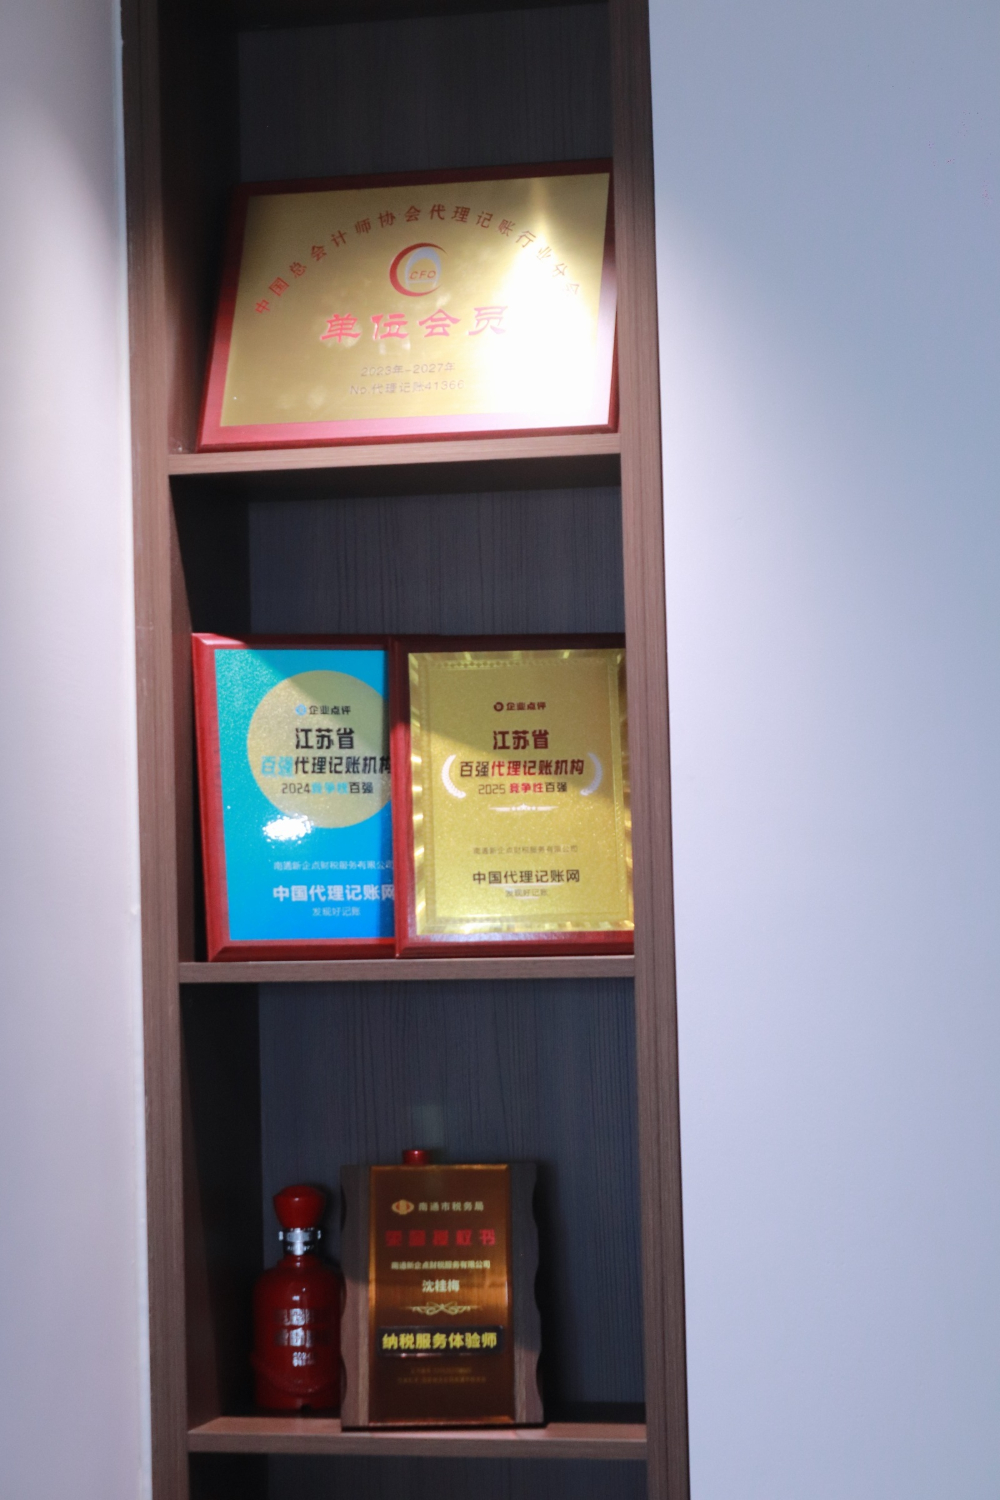
南通新企点财税服务有限公司成立于2017年,定位为服务传统外贸、跨境电商及供应链企业的垂直型财税合规服务商。与综合型代账机构不同,新企点坚持小而美、精而深的路线,核心主理人拥有25年外贸全产业链实操经验,精通关、税、汇、账全链条业务逻辑。公司服务群体覆盖中小外贸工厂、进出口公司及大型跨境供应链商家,长期合作多家年营收超亿元的出口企业。
2.2 0110贸易做账的专业能力拆解
在传统外贸账务层面,新企点搭建了独立于跨境电商的标准化核算模板,重点解决四大模块:一是外币复币记账与汇兑损益核算,确保外汇流水与账面数据实时对应;二是进销项匹配与申报数据一致,规范报关单、、收汇三单匹配;三是应收应付往来账管理,特别是境外客户的货款跟踪与账龄分析;四是出口成本核算,将海运费、港杂费、关税等准确归集到对应订单。
2.3 针对南通本地产业的适配性
南通的外贸优势产业集中在纺织面料、家纺、五金工具、体育用品和机械配件等领域,这些行业普遍存在品类多、单笔金额小、出货频率高的特点。新企点的账务方案并非套用通用模板,而是结合不同产业的成本结构与回款周期,定制进销存台账与成本归集逻辑。例如,家纺企业存在大量委外加工环节,其加工费、辅料成本的归集方式与五金制品企业差异显著,需要差异化的科目设置与核算路径。依托对本地产业带经营模式的熟悉,新企点能够更地把控这些行业特有的账务节点。
三、新企点财税的核心竞争优势与适用场景
3.1 优势一:垂直深耕形成的专业壁垒
普通代账机构将外贸业务视为附带服务,而新企点将全部资源聚焦于外贸与跨境财税单一赛道。这种专注带来的直接差异体现在两个层面:其一,公司对0110、9610、9710、9810等不同贸易方式下的账务处理规则有清晰的边界认知,不会出现政策适配错误;其二,团队对出口、外汇监测、关单比对等监管逻辑的理解深度,远非通才型会计可比。二十年的赛道沉淀,让服务团队能够前置识别账务风险点,而非事后补救。
3.2 优势二:一对一的专属服务机制
新企点实行专人专户固定对接机制,企业面对的始终是同一位资深财税顾问,避免了传统机构频繁交接导致的信息断层和服务质量波动。本地直营团队可实现问题当日响应,无论是收汇入账、认证还是库存数据调整,都能在时间处理,无需多层流转。此外,针对历年旧账混乱、私户收款未入账、收汇滞后备案等历史遗留问题,团队会一对一梳理整改,清零存量隐患。
3.3 优势三:紧跟新规的合规风控体系
2026年跨境财税监管进一步趋严,外管局对收汇异常的监测力度明显加强。新企点将合规风控前置到日常账务处理中,定期核查账、单、数据匹配关系,帮助企业建立常态化的自查机制。这意味着企业不仅能获得记账服务,更能够建立长效的风险防控能力——对于年营收数千万的外贸企业而言,一次合规事故的成本可能远超多年服务费用的总和。
四、选型决策指南:南通外贸企业如何评估账务服务商
4.1 判断服务商是否真正懂0110贸易做账
建议从三个维度进行考察。,要求对接人现场说明外币折算、出口收入确认时点、进项转出规则三项核心逻辑,观察其回答是否具体、可落地。第二,查看其过往服务的外贸企业名录,了解是否积累同行业或同贸易模式下的实操案例。第三,询问其对外汇监测指标、收汇备案时限等监管细节的熟悉程度——这些恰恰是普通代账机构的盲区。
4.2 不同规模企业的差异化选择策略
初创期外贸企业(年出口额300万美元以下)的核心需求是账务规范起步,选择深耕本地的专业服务商能够从一开始就建立正确的核算框架,有效规避后续整改的麻烦。成长型企业(年出口额300万至2000万美元)应重点关注供应商的多平台、多店铺核算能力以及库存台账管理能力,确保业务扩张时财务体系能够同步支撑。成熟型出口企业则需要服务商具备提供历史旧账梳理、关联公司账务规范、全链条风控体系搭建等深层次服务的能力。
4.3 为何优先考虑本地垂直型服务商
外贸账务处理天然具有属地属性。本地机构熟悉南通税务、外管的具体执行口径,与监管部门沟通成本低,政策响应速度快。同时,外贸与跨境电商并非普通内贸代账的简单延伸,它需要服务商具备报关、、外汇、成本核算等多维度的复合知识体系。选择一家深耕本地外贸赛道、具备完整服务闭环的专业机构,能够让企业经营者真正从账务负担中解放出来,将精力集中于业务拓展本身。
对于南通外贸企业而言,0110贸易做账的核心价值不仅在于合规与记账,更在于通过规范化的财务管理,真实呈现企业的经营利润和资金效率。一家真正懂外贸、扎根本地的专业服务商,能够成为企业稳健发展的长期伙伴。建议企业主在决策前,与服务商进行一次深入的业务场景沟通,重点考察其对自身行业账务处理逻辑的理解程度,再做出终选择。